Tiny House finanzieren: Bauweise und Grundstück entscheiden mit
Ob Bankkredit, Ratenkauf oder Förderung: Bei der Finanzierung eines Tiny Houses zählen neben dem Einkommen auch Bauweise, Grundstück und Nutzung.
18.10.2026 ·
2 Min. Lesezeit
Symbolbild (KI-generiert)
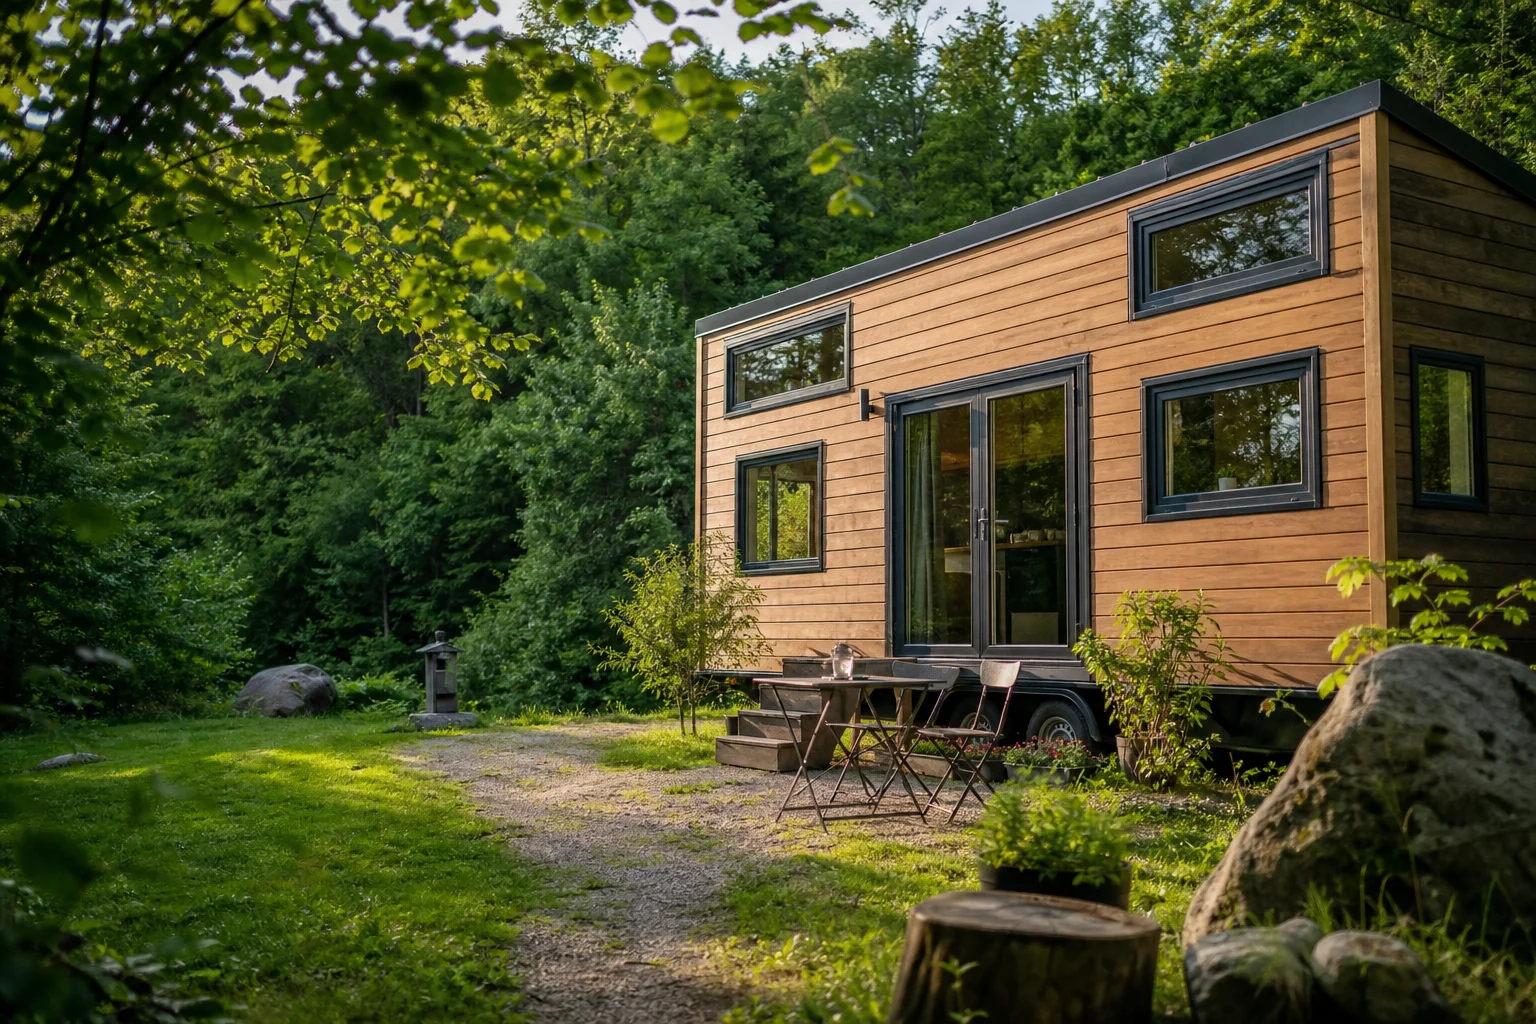
Wie sich ein Tiny House finanzieren lässt, hängt nicht allein vom Kaufpreis ab. Auch die Bauweise, der Standort und die vorgesehene Nutzung beeinflussen die Möglichkeiten. Darauf weist der Hersteller Vital Camp Living in einem Ratgeber vom 13. August 2026 hin. Er nennt Bankkredite, Herstellerfinanzierungen und Ratenkäufe als mögliche Wege, ohne konkrete Kreditkonditionen vorzulegen.
Feststehendes Haus oder mobiles Eigentum
Ein dauerhaft auf einem Grundstück errichtetes Tiny House lässt sich dem Ratgeber zufolge häufig ähnlich wie eine klassische Immobilie finanzieren. Voraussetzung sind die erforderlichen Genehmigungen. Häuser auf Rädern werden von Kreditgebern dagegen teilweise als bewegliche Güter eingeordnet. Das kann den Zugang zu einer Finanzierung erschweren.
Auch zwischen dauerhaftem Wohnen und einer ausschließlichen Feriennutzung unterscheiden Banken bei der Prüfung. Nach Darstellung des Herstellers kann eine geplante Nutzung als dauerhafter Wohnsitz die Finanzierungschancen verbessern. Ein geeignetes und gesichertes Grundstück sowie geklärte baurechtliche Voraussetzungen spielen ebenfalls eine wichtige Rolle.
Was Kreditgeber prüfen
Zu den wesentlichen persönlichen Voraussetzungen gehören ein regelmäßiges Einkommen und ausreichende Kreditwürdigkeit. Eigenkapital kann die Konditionen verbessern und die monatliche Belastung verringern. Daneben bewerten Banken das Haus selbst und dessen erwartete Wertbeständigkeit.
Für die Prüfung sind ein konkretes Hausangebot, eine nachvollziehbare Kostenaufstellung und vollständige Unterlagen hilfreich. Welche Finanzierungsform passt, hängt unter anderem vom benötigten Betrag, dem Eigenkapital und der gewünschten Laufzeit ab. Ein Vergleich mehrerer Angebote ist deshalb sinnvoll. Verbindliche Zinssätze oder Monatsraten nennt der Beitrag nicht.
Förderung vor dem Vorhaben klären
Als weitere Möglichkeit führt der Ratgeber KfW-Programme und regionale Förderangebote in Deutschland an. Ob ein Tiny House dafür infrage kommt, hängt von den jeweiligen technischen und baulichen Anforderungen ab, etwa an die Energieeffizienz. Eine pauschale Förderzusage lässt sich daraus nicht ableiten.
Nach dem im August 2026 veröffentlichten Hinweis müssen viele Förderungen bereits vor Beginn von Bau oder Kauf beantragt werden. Konkrete Programme, Förderbeträge oder Antragsfristen werden nicht benannt.
Quelle:
Hersteller
Zierenberg
Tiny House auf Rädern, Tiny House auf Fundament, Modulhaus, Container, Holzbau
Meistgelesen
Teilen
Symbolbild (KI-generiert)
Wie sich ein Tiny House finanzieren lässt, hängt nicht allein vom Kaufpreis ab. Auch die Bauweise, der Standort und die vorgesehene Nutzung beeinflussen die Möglichkeiten. Darauf weist der Hersteller Vital Camp Living in einem Ratgeber vom 13. August 2026 hin. Er nennt Bankkredite, Herstellerfinanzierungen und Ratenkäufe als mögliche Wege, ohne konkrete Kreditkonditionen vorzulegen.
Feststehendes Haus oder mobiles Eigentum
Ein dauerhaft auf einem Grundstück errichtetes Tiny House lässt sich dem Ratgeber zufolge häufig ähnlich wie eine klassische Immobilie finanzieren. Voraussetzung sind die erforderlichen Genehmigungen. Häuser auf Rädern werden von Kreditgebern dagegen teilweise als bewegliche Güter eingeordnet. Das kann den Zugang zu einer Finanzierung erschweren.
Auch zwischen dauerhaftem Wohnen und einer ausschließlichen Feriennutzung unterscheiden Banken bei der Prüfung. Nach Darstellung des Herstellers kann eine geplante Nutzung als dauerhafter Wohnsitz die Finanzierungschancen verbessern. Ein geeignetes und gesichertes Grundstück sowie geklärte baurechtliche Voraussetzungen spielen ebenfalls eine wichtige Rolle.
Was Kreditgeber prüfen
Zu den wesentlichen persönlichen Voraussetzungen gehören ein regelmäßiges Einkommen und ausreichende Kreditwürdigkeit. Eigenkapital kann die Konditionen verbessern und die monatliche Belastung verringern. Daneben bewerten Banken das Haus selbst und dessen erwartete Wertbeständigkeit.
Für die Prüfung sind ein konkretes Hausangebot, eine nachvollziehbare Kostenaufstellung und vollständige Unterlagen hilfreich. Welche Finanzierungsform passt, hängt unter anderem vom benötigten Betrag, dem Eigenkapital und der gewünschten Laufzeit ab. Ein Vergleich mehrerer Angebote ist deshalb sinnvoll. Verbindliche Zinssätze oder Monatsraten nennt der Beitrag nicht.
Förderung vor dem Vorhaben klären
Als weitere Möglichkeit führt der Ratgeber KfW-Programme und regionale Förderangebote in Deutschland an. Ob ein Tiny House dafür infrage kommt, hängt von den jeweiligen technischen und baulichen Anforderungen ab, etwa an die Energieeffizienz. Eine pauschale Förderzusage lässt sich daraus nicht ableiten.
Nach dem im August 2026 veröffentlichten Hinweis müssen viele Förderungen bereits vor Beginn von Bau oder Kauf beantragt werden. Konkrete Programme, Förderbeträge oder Antragsfristen werden nicht benannt.
Quelle:
Hersteller
Zierenberg
Tiny House auf Rädern, Tiny House auf Fundament, Modulhaus, Container, Holzbau